柴油发电机组评估在清算场景下最常见的错误,是把它当成“还能用的设备”按重置成本打折。先说结论:清算评估的价值类型是快速变现价值,定价口径要参照二手设备市场的实际成交,通常明显低于在用状态下的市场价值。这一篇讲老式静音箱式机组为什么掉价快、现场看什么,以及最容易高估的三处。
清算评估和抵押、转让评估,差在哪?
同一个机组,换个评估目的,结论能差出一大截。抵押、转让评估评的是持续使用前提下的市场价值,买方把设备当生产工具买。
清算不一样。企业清算、破产资产处置要在限定时间内变现,买方是二手设备商或回收方,算的是“拉回去还能卖多少”。所以按《资产评估价值类型指导意见》的思路,价值类型取快速变现价值,还要计处置费用和周期。
我们做清算项目时会写一句:本报告结论不适用于持续使用假设。这句话看着多余,实际能挡掉后面很多争议。
老式静音箱式机组,为什么贬值比想象中快
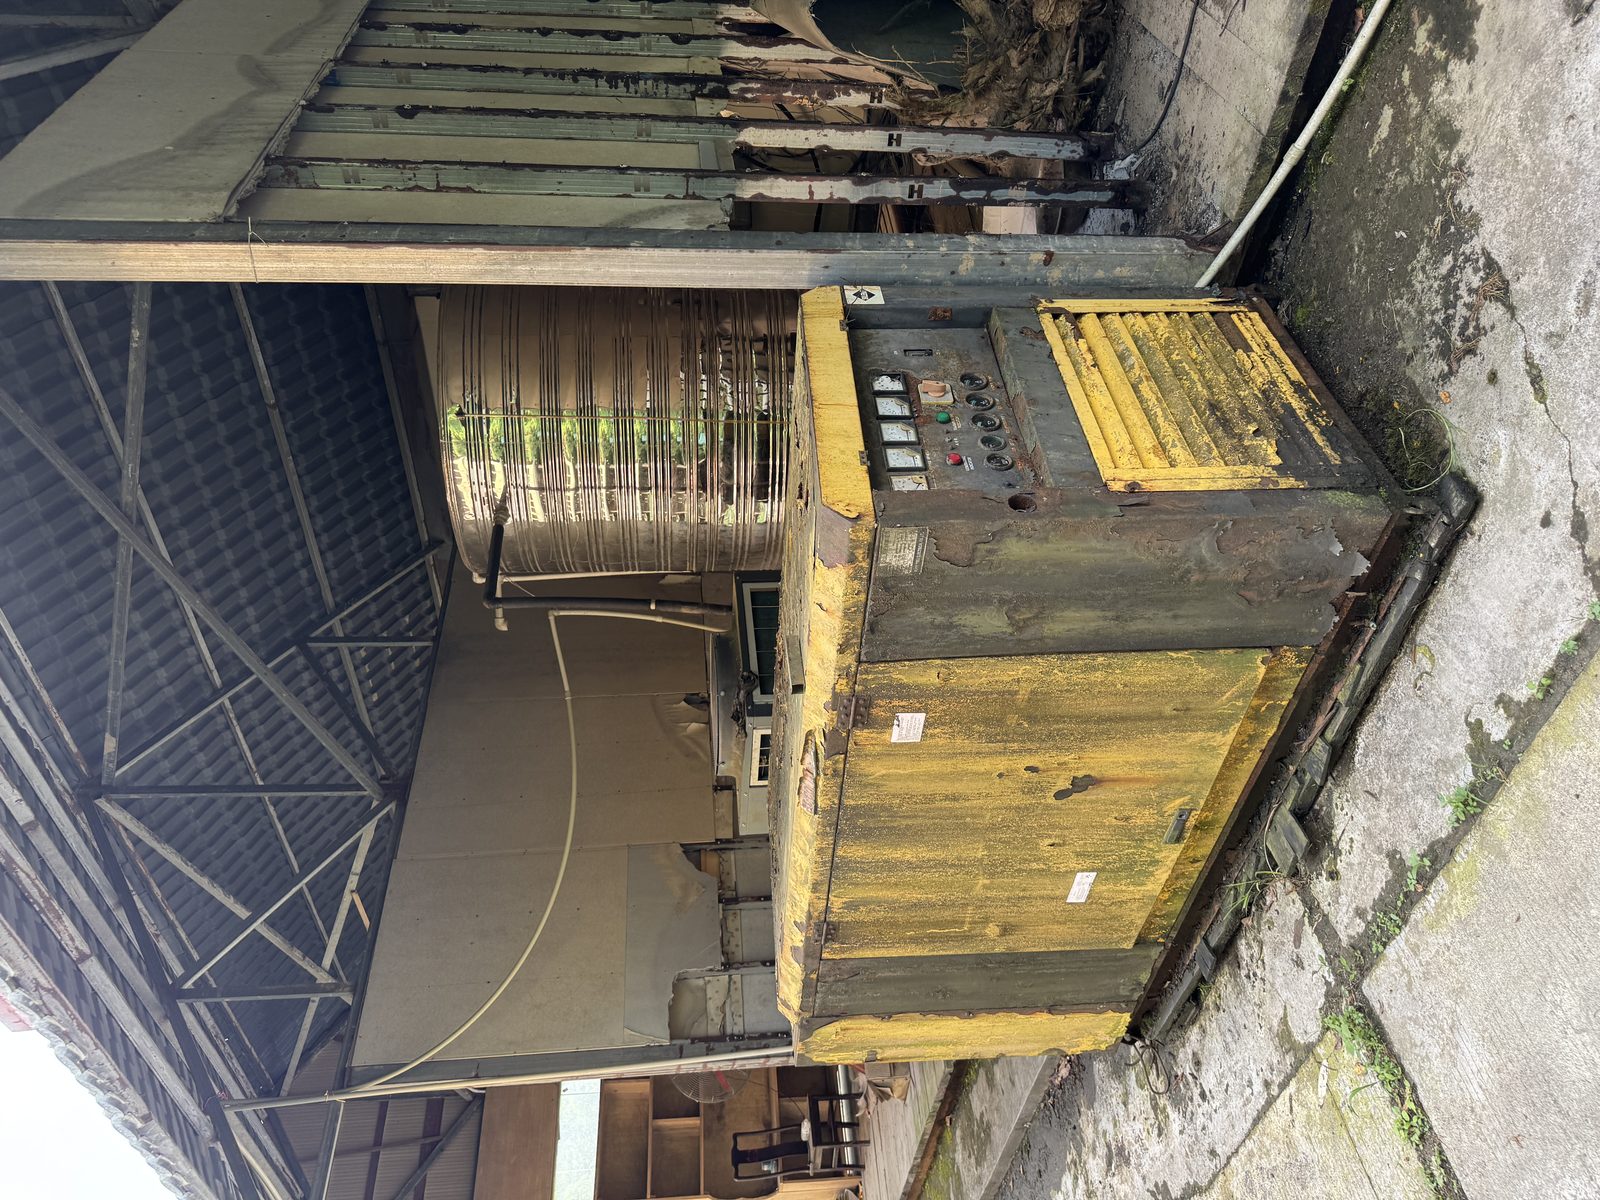
2026 年 6 月我们看过一台老式静音箱式机组,外壳锈蚀明显,旁边配了不锈钢水箱和彩钢棚。贬值来自几个方向叠加:
· **排放标准升级。** 非道路移动机械的国四排放标准已经实施,环保重点区域对国二、国三阶段老机的使用有限制,买家接手后可能直接用不了。限行范围以当地生态环境部门规定为准。
· **油耗和噪音。** 老机型单位功率油耗高,长时间带载不经济;静音箱降噪材料老化后,噪音过不了现在的场界要求。
· **控制系统老化。** 控制模块停产,坏了要么找拆机件、要么整套换,维修成本不可控。
· **厂家停产、备件难找。** 厂家已退出的机型,缸体、喷油嘴这些关键件只能靠拆机市场。
· **外观锈蚀本身也是信号。** 锈到这个程度通常意味着长期露天放置,内部密封件、线路也老化了。
这几条叠在一起,就是为什么老式机组的成新率不能只看出厂年份。
最容易高估的三处,逐条拆开说
**第一处:只按铭牌功率和出厂年份算成新率。**
年限法是给“正常保养、正常负荷”的设备用的。实际残值要看累计运行小时数和维护记录——一台 2010 年出厂、运行 800 小时的备用机组,和一台 2018 年出厂、运行 2 万小时的常用机组(示例),后者状态更差。没查小时表就套公式,最容易出错。
**第二处:把机组当通用设备,忽略成套性和拆运成本。**
静音箱、水箱、配电柜、电缆是机组能不能直接使用的组成部分,不是白送的附件。反过来,拆装、吊装、运输也要算钱——机组太重、厂房门太窄、需要破拆,都会吃掉变现价值。彩钢棚通常随设备处置,单独估值意义不大。
**第三处:按账面原值或购置价倒推。**
清算不看重置成本,看二手市场。正确做法是查同功率段、同品牌机组的二手成交价和回收报价,再结合现场状态调整。账面原值里含的安装费、运输费,甚至当年的关税,到了处置环节基本收不回来。
现场勘查要看什么?铭牌、小时表、能不能带载
我们做柴油发电机组评估,现场最少要拿回这些信息:
1. **铭牌**:额定功率、备用功率、转速、出厂日期、厂家型号。铭牌丢失要拍照留证并在报告里披露。
2. **累计运行小时表**:读数拍照,同时记录控制柜有无故障码。
3. **启动试机**:能启动不等于能带载。条件允许要做带载测试,看电压、频率稳不稳,排烟颜色正不正常。
4. **三漏检查**:漏油、漏水、漏气,重点看缸体结合面、水管接头、油箱。
5. **随机备件与资料**:说明书、合格证、维修记录、备用滤芯。
6. **搬运条件**:机组多重、能不能整体吊装、厂区道路能不能进大件车。
还有两件容易漏的事。一是权利状态——机组有没有设定抵押、是不是融资租赁物、有没有海关监管,这些直接决定能不能处置;二是处置成本——废机油、蓄电池属于危险废物,不能随车拉走,处置费用要在报告里扣出来。
设备类项目的通用做法见机器设备评估实务和生产线报废评估,现场照片怎么拍见评估师实务案例复盘。设备类评估遵循中评协《资产评估执业准则——机器设备》,清算项目还要按《资产评估价值类型指导意见》确定价值类型。
在四川好评第三方评估咨询有限公司做柴油发电机组评估,我们的经验是:不要相信账面,只信铭牌、小时表和现场试机的结果。